真实操作案例商业分析与营销
ROI 分析计算:Tokeny 实操案例
比较两个营销活动的投资回报,ROI 定义为(归因毛利减成本)除以成本;同时展示 ROAS 和盈亏平衡收入,输出 Excel 与说明。
作者:Tokeny 团队 · Windows · Tokeny 1.7.8 · gpt-6-sol
准备这次任务的输入
在 Tokeny 中新建工作空间,将下载的样例解压到工作空间,选择支持工具调用的模型。本例使用合成演示数据或文中列出的公开资料。
- campaigns.csv
把任务交给 Tokeny
比较两个营销活动的投资回报,ROI 定义为(归因毛利减成本)除以成本;同时展示 ROAS 和盈亏平衡收入,输出 Excel 与说明。

交付文件:roi.xlsx、roi.md。
验收要点:
- A ROI 80%,B ROI 12.5%
- ROAS 分别 3 和 2.25
- 不将销售收入直接作为利润
这是使用合成演示输入或指定公开资料的真实操作案例。请先读取工作空间输入,再实际生成文件并自检。所有写入、脚本与临时服务限于当前工作空间;临时服务只监听 127.0.0.1,执行后关闭;不触达外部收件人、不发布、不付款、不更改系统设置,不调用子智能体。需要公开资料时可读取给定 URL。只启用完成任务必需的工具。另写 report.md(中文)和 report.en.md(英文),简洁、完整,包含输入、处理步骤、真实结果、检查方式和局限;失败或未验证部分如实记录,不能宣称成功。最终回复用中文列出产物、关键结果与待核实项。
排版检查:Word 主标题仅出现一次,标题为黑色且与后续正文或表格保持同页;Excel 表头和长文字不能被窄列截断,合理设置列宽、换行、行高;HTML 在 390px 视口不能整页横向溢出。报告没有固定字数要求,不要为字数反复改写。
本次使用独立演示工作空间。复现时,请根据自己的文件与权限设置检查操作,确认后继续。
实际执行过程
任务从 Tokeny 输入框提交,由在线模型读取资料并调用工具实际执行。本例核对本地演示任务与实际生成的文件,结果和检查方法见下文。
产物、结果与复核
输入
- 文件:
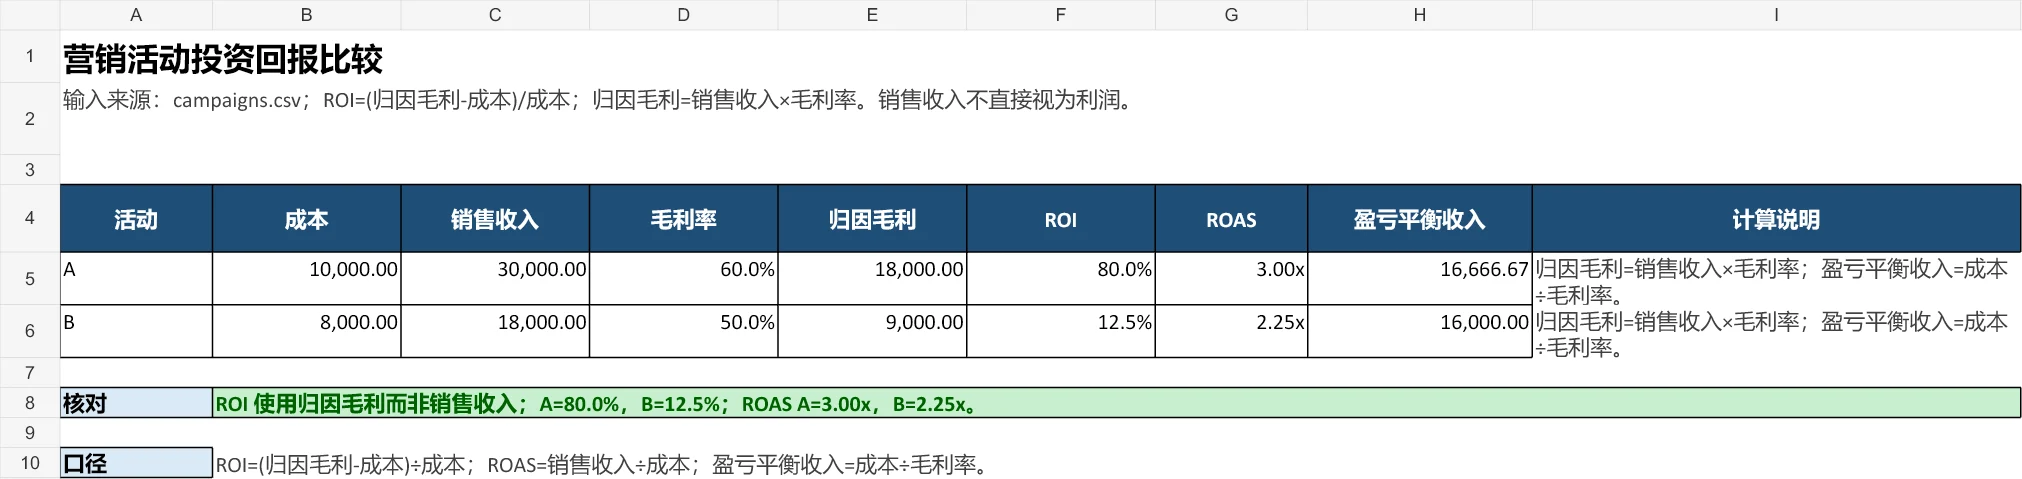
campaigns.csv(当前工作空间提供的合成演示输入)。 - A:成本 10,000;销售收入 30,000;毛利率 60%。
- B:成本 8,000;销售收入 18,000;毛利率 50%。
处理步骤
- 读取 CSV,跳过末尾空行。
- 对每个活动计算归因毛利:销售收入 × 毛利率。
- 按定义计算 ROI:(归因毛利 − 成本)÷ 成本。
- 计算 ROAS:销售收入 ÷ 成本。
- 计算盈亏平衡收入:成本 ÷ 毛利率。
- 将输入、公式和结果写入
roi.xlsx,并生成说明文件。
真实结果
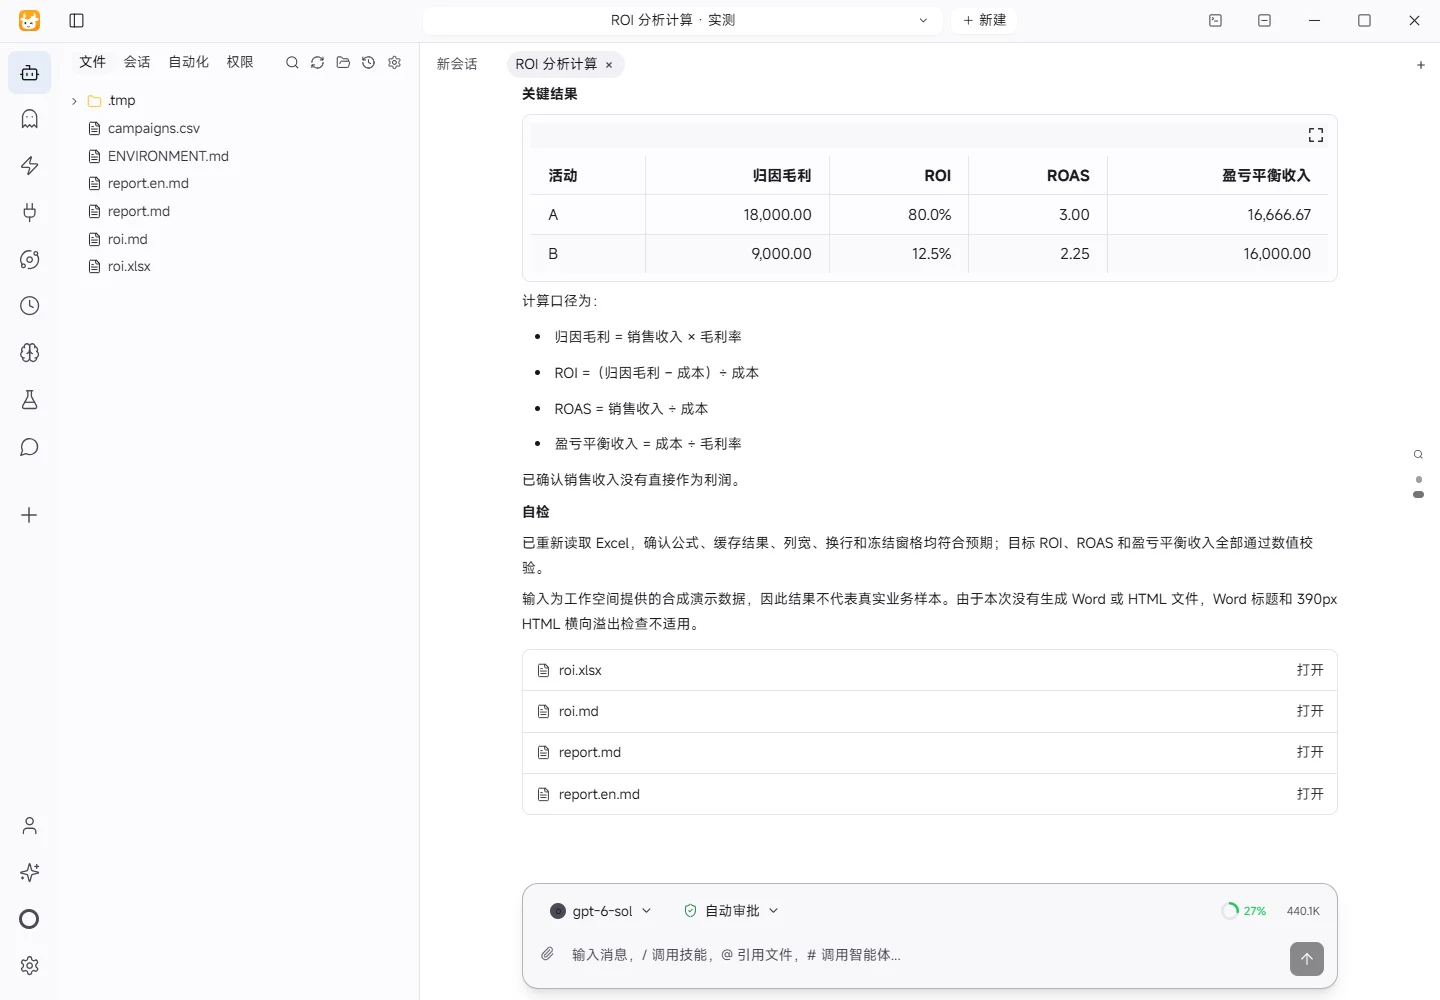
| 活动 | 归因毛利 | ROI | ROAS | 盈亏平衡收入 |
|---|---|---|---|---|
| A | 18,000.00 | 80.0% | 3.00 | 16,666.67 |
| B | 9,000.00 | 12.5% | 2.25 | 16,000.00 |
ROI 结论:A 高于 B。两者均为正 ROI。销售收入未被直接当作利润;归因毛利先按毛利率折算。
检查方式
- 逐项复算 A:30,000 × 60% = 18,000;(18,000 − 10,000)÷ 10,000 = 80%;30,000 ÷ 10,000 = 3。
- 逐项复算 B:18,000 × 50% = 9,000;(9,000 − 8,000)÷ 8,000 = 12.5%;18,000 ÷ 8,000 = 2.25。
- 检查盈亏平衡收入:A 为 10,000 ÷ 60% = 16,666.67;B 为 8,000 ÷ 50% = 16,000。
- 检查 Excel:表格含公式单元格、预计算结果、冻结窗格、换行和足够列宽;表头与长说明未使用窄列。
局限
- 输入为合成演示数据,不代表真实业务或公开市场样本。
- 结果依赖归因口径、毛利率稳定以及成本和收入数据准确。
- 未纳入增量性、时间延迟、退款、税费、固定成本、渠道间重叠和现金流时间价值。
- 盈亏平衡收入只在毛利率保持不变时成立。
下载产物,自己核对
压缩包保存本次执行生成的文件。替换成自己的资料后,可以按下面的检查点验收。
- A ROI 80%,B ROI 12.5%
- ROAS 分别 3 和 2.25
- 不将销售收入直接作为利润
roi.xlsx · 6 KBroi.md · 1 KBreport.md · 2 KBreport.en.md · 2 KB
下载本次实际产物